


 时间:2026-09-15
 作者:1
 浏览:102
做海外支付的人都有一个共识:没有一台 POS 机能打遍全球。
不同市场的运营商频段不一样、官方语言不一样、主流支付方式不一样,甚至连电源接口和票据格式都有差异。选一台 "全球通用" 的 POS 机,结果往往是每个市场都差点意思。真正靠谱的做法是:先搞清楚目标市场的核心差异,再选对应的机型和配置。
我接触过不少做支付出海的团队,踩过的坑五花八门。有人拿国内版 POS 机去欧洲,结果 4G 频段不兼容,连不上网;有人去中东,发现阿拉伯语从右往左书写,系统不支持;有人去东南亚,客户习惯用电子钱包,POS 机却只支持银行卡。这些问题看起来低级,但在出海初期真的很常见。
下面按区域拆解,把选型差异讲透。
东南亚:频段复杂、电子钱包盛行、语言多
东南亚是出海的热门区域,但也是最容易踩坑的区域。
先说网络。东南亚各国的 4G 频段差异很大:新加坡和马来西亚主流是 FDD-LTE B1/3/7,印尼和菲律宾除了 FDD 还有 TDD-LTE B40/41,泰国和越南则是 B1/3/5/7/8 混合。如果你选的 POS 机只支持国内主流的 B3/5/40/41,到了新加坡可能连不上 B7 的网络,到了印尼可能 B40 的频段有但 B1 没有,网速慢或者直接断网。
我现在推荐的出海机型,4G 频段覆盖是 FDD-LTE B1/3/5/7/20 加上 TDD-LTE B38/40/41。这个组合在东南亚基本通吃 ——B1/3/5/7 覆盖了新加坡、马来西亚、泰国、越南的主力频段,B40/41 覆盖了印尼、菲律宾的 TDD 网络,B20 虽然东南亚用得少,但在一些偏远地区的低频覆盖上有优势。再加上 3G WCDMA B1/5/8 和 2G GSM 850/900/1800/1900 兜底,在东南亚任何国家都能保证至少有一个网络可用。
为什么频段覆盖这么重要?因为 POS 机的核心功能是支付,支付的前提是联网。在东南亚这种基础设施参差不齐的区域,网络断了就等于收不了钱。你不可能在每个国家都换一台机器,所以选机的时候必须把目标区域的所有频段都覆盖到,宁可多支持几个用不上的,也不能漏掉一个主力频段。
再说支付方式。东南亚的银行卡渗透率不高,但电子钱包非常发达 —— 新加坡的 PayNow、马来西亚的 Touch 'n Go、印尼的 GoPay 和 OVO、菲律宾的 GCash、泰国的 PromptPay。这些电子钱包大多基于扫码支付,所以 POS 机必须有一个好用的扫码模块。我推荐的机型后置 500 万像素变焦摄像头,扫码速度快,在东南亚的夜市、集市等光线复杂的环境下也能快速识别付款码。如果扫码量大,可以选配 1D/2D 硬件扫码头,比摄像头更快更准。
当然,银行卡也不能少。东南亚的中高端商户还是以银行卡为主,POS 机需要支持磁条卡(ISO/IEC 7811)、IC 卡(ISO 7816)、NFC(ISO 14443),Visa、Mastercard、银联都得兼容。我推荐的机型这三种读卡方式都支持,不用额外带外设。
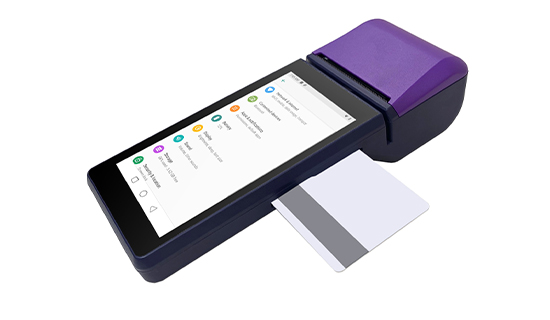
最后说语言。东南亚的官方语言五花八门:印尼语、马来语、泰语、越南语、菲律宾语、缅甸语、柬埔寨语,再加上英语和中文。POS 机的系统必须支持多语言,而且不能只是界面翻译 —— 打印小票的语言、支付凭证的格式、报错提示的语言,都得跟着系统语言走。新圳宇6寸手持pos机基于安卓 9.0,系统层支持多语言,配合丰富的 API 接口,支付软件可以很方便地做本地化适配。安卓 9.0 的兼容性好,东南亚本地的支付 APP 基本都能装,Kun T11 四核 2.0GHz 的处理器跑这些软件不卡,14nm 工艺功耗低,在东南亚常年高温的环境下机器不发烫。
欧洲:频段规范、银行卡主导、隐私合规要求高
欧洲市场和东南亚完全是两个路子。
先说网络。欧洲的 4G 频段相对规范,主力是 FDD-LTE B1/3/7/20,其中 B20(800MHz)是欧洲特有的低频段,覆盖范围广,在农村和偏远地区是主力。很多国产 POS 机不支持 B20,到了欧洲乡下就断网 —— 这是出海欧洲最常见的坑。针对这个情况,我们的6寸pos能做到 FDD-LTE B1/3/5/7/20 全覆盖,B20 专门针对欧洲市场优化,在德国、法国、西班牙的农村地区也能保持 4G 连接。TDD-LTE B38/40/41 在欧洲用得少,但有备无患。
欧洲的 3G 网络正在逐步退网,很多国家已经关闭了 3G,所以 4G 必须稳。2G GSM 在欧洲还能用,但速度慢,只能作为极端情况下的兜底。选机的时候一定要确认 4G 频段覆盖了目标国家的所有主力频段,尤其是 B20。
再说支付方式。欧洲是银行卡的天下,Visa 和 Mastercard 渗透率极高,NFC 非接支付非常普及 —— 在北欧,连公交车和厕所都支持刷卡。所以 POS 机的 NFC 功能必须好用,响应速度要快,兼容性要好。我推荐的机型支持 ISO 14443 标准的 NFC,Visa PayWave、Mastercard PayPass、Apple Pay、Google Pay 都能兼容。IC 卡和磁条卡也得支持,虽然欧洲已经基本芯片化了,但一些老卡和特殊场景还在用磁条。
欧洲的隐私合规要求非常高,GDPR 不是闹着玩的。POS 机处理支付数据,必须满足数据加密、存储安全、传输加密等要求。我推荐的机型有 P-SAM 卡槽,支持支付安全认证,数据传输走加密通道,本地存储也有加密保护。这些功能在东南亚可能不是刚需,但在欧洲是硬性门槛 —— 没有安全认证的 POS 机,根本进不了欧洲市场。
最后说语言。欧洲的官方语言更多:英语、法语、德语、西班牙语、意大利语、葡萄牙语、荷兰语、波兰语、瑞典语、挪威语、丹麦语、芬兰语、希腊语…… 加起来二十多种。POS 机的多语言支持必须到位,而且打印小票的格式也要符合当地规范 —— 有些国家要求小票上必须显示税率、商户税号、交易参考号等信息,这些都需要本地化适配。安卓 9.0 的系统层支持这些语言,配合 API 接口,支付软件可以做深度本地化。
中东:阿拉伯语特殊、现金仍占比高、高温环境考验大
中东市场是另一个挑战。
先说语言。阿拉伯语是中东的官方语言,但阿拉伯语是从右往左书写的,很多 POS 机的系统不支持 RTL(从右到左)布局,界面显示乱码或者排版错乱。我们6寸pos基于安卓 9.0,系统原生支持阿拉伯语 RTL 布局,界面、菜单、小票打印都能正确显示从右往左的文字。这一点看起来简单,但很多国产机型在中东就是栽在这个上面 —— 客户拿到机器,发现小票上的阿拉伯语是反的,根本没法用。
除了阿拉伯语,英语在中东的商务场景也很常用,所以系统最好支持阿拉伯语和英语双语切换。机型要多语言支持没问题,而且配合 API 接口可以做阿拉伯语的深度本地化。
再说支付方式。中东的现金支付占比仍然很高,尤其是在中小商户和传统市场。但银行卡和电子钱包正在快速增长 —— 阿联酋的银行卡渗透率很高,沙特的 mada 借记卡非常普及,海湾国家的 Apple Pay 和 Google Pay 增长很快。所以 POS 机需要同时支持现金记账、银行卡、NFC、扫码支付。新圳宇6寸手持pos机型磁条卡、IC 卡、NFC 都支持,后置 500 万摄像头可以扫码,配合支付软件可以做现金记账和对账,一台机器覆盖中东的所有支付场景。
中东的电子钱包也在崛起 —— 阿联酋的 PayIt、沙特的 STC Pay、卡塔尔的 Ooredoo Money。这些钱包大多基于 NFC 或者扫码,POS 机的 NFC 和扫码功能必须好用。我推荐的机型 NFC 支持 ISO 14443 标准,扫码有 500 万摄像头或者可选硬件扫码头,都能满足需求。
最后说环境。中东的高温是出了名的,夏天室外温度能到五十度以上。POS 机如果在户外使用,必须能承受高温。我推荐的机型工作温度 0 到 50 摄氏度,在中东的春秋冬三季没问题,但夏天正午户外使用可能接近上限 —— 建议在遮阳环境下使用,或者选择有散热设计的机型。存储温度 - 5 到 60 摄氏度,设备放在车里或者仓库里不会因为高温损坏。14nm 工艺的 Kun T11 处理器功耗低、发热小,在高温环境下比老款 28nm 芯片更稳定,不容易因为过热降频或者死机。
中东的网络环境也值得一说。海湾国家的 4G 覆盖很好,主力频段是 FDD-LTE B1/3/7/20,TDD-LTE B38/40/41 也有部署。新圳宇6寸手持pos这些频段都支持,在阿联酋、沙特、卡塔尔、科威特、巴林、阿曼都能正常联网。一些偏远地区和沙漠区域,3G WCDMA B1/5/8 和 2G GSM 可以作为兜底。
选型总结:一张表看懂差异
说了这么多,最后把三个区域的核心差异总结一下:
| 维度 | 东南亚 | 欧洲 | 中东 |
|---|---|---|---|
| 4G 主力频段 | FDD B1/3/5/7 + TDD B40/41 | FDD B1/3/7/20(B20 关键) | FDD B1/3/7/20 + TDD B38/40/41 |
| 主流支付方式 | 电子钱包扫码 + 银行卡 | 银行卡 NFC 非接为主 | 现金 + 银行卡 + 快速增长的 NFC / 扫码 |
| 语言难点 | 语种多、碎片化 | 语种多但规范、GDPR 合规 | 阿拉伯语 RTL 从右往左 |
| 环境挑战 | 高温高湿、基础设施参差 | 隐私合规高、3G 退网 | 极端高温、现金占比高 |
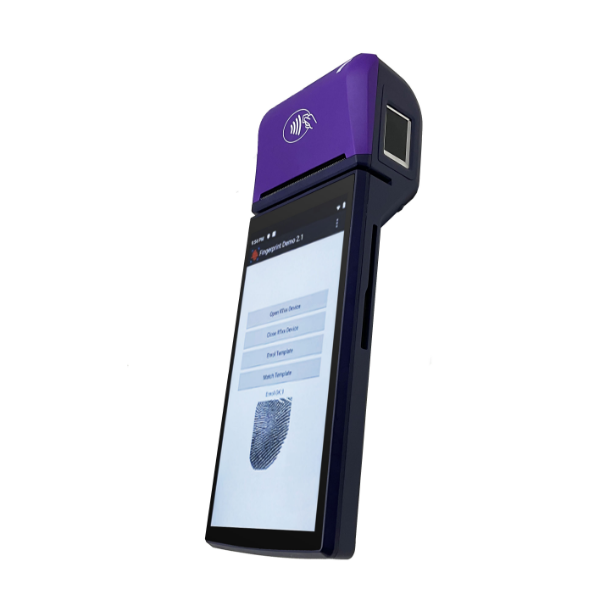
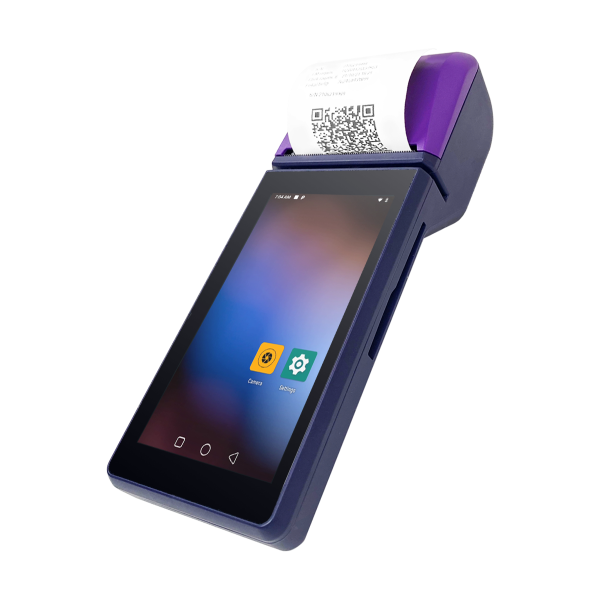
那么我们的6寸手持pos机,4G 频段覆盖 FDD-LTE B1/3/5/7/20 和 TDD-LTE B38/40/41,三个区域的主力频段都覆盖了;基于安卓 9.0,多语言支持到位,阿拉伯语 RTL 也没问题;磁条卡、IC 卡、NFC、扫码全支持,三种支付场景都能打;Kun T11 四核 2.0GHz、14nm 工艺,性能和功耗平衡得好;7.6V/3000mAh 电池,官方说明书标注 "一次充电可工作一整天"(实验室模拟典型使用环境测试结果),实际续航在同级别里中上水平;227×80×50mm、约 463g,便携性不错;P-SAM 卡槽支持支付安全认证,欧洲市场的合规要求也能满足。
当然,没有完美的机器。这台机型的存储是 8/16/32/64GB 可选,支持最大 64GB TF 扩展,如果你的支付软件特别大或者需要存很多离线数据,建议直接上 64GB。内存 2/4GB 可选,多任务场景建议 4GB。屏幕是 6 英寸 IPS 1440×720,在 POS 机里算大屏,但如果你的应用需要显示更多信息,可能需要配合底座外接显示器 ——POGO PIN 底座支持扩展三路 USB,可以外接显示器、键盘、扫码枪。
做支付出海,选型是第一步,也是最关键的一步。选对了,后面的本地化和运营事半功倍;选错了,机器运到海外才发现连不上网或者打不出小票,退货和重新采购的成本比机器本身贵得多。我的建议是:在选型阶段就把目标市场的频段、语言、支付方式、合规要求全部列出来,逐条对照机器的规格表,有一条不满足就不要选。别信 "全球通用" 的宣传,真正靠谱的是 "目标市场全兼容"。
出海这条路,细节决定成败。