


 时间:2026-10-09
 作者:1
 浏览:4
现在收银的方式有很多,今天来聊聊储值卡这个模式。 不管是零售门店还是各类服务业,储值早已是非常普遍的经营手段:理发店充 500 送 100、餐饮店储值享 8 折、健身房预收数千元办年卡,本质都是借助顾客预付款锁定复购、稳住客源。
但预收的这笔资金,一旦管控不到位,就是一颗隐形雷。 过往行业里不少案例:门店闭店跑路,顾客储值余额无法兑付;系统对账错乱,顾客说卡里还有余额,前台系统却查不到;传统实体卡不支持挂失,卡片遗失后余额被他人盗刷。 这些痛点,很多时候并不是储值的这个商业模式有问题,而是收银配套工具跟不上。
一套靠谱的储值卡收银系统,核心就要守住三件事:余额数据真实可查、卡片挂失快速生效、预付资金清晰可控。
先说余额准。储值消费每一笔都要实时扣减,最怕两个店员同时操作同一张卡,把余额算乱。系统靠云端机制规避并发冲突。硬件上,带 NFC 的 POS 支持实体 IC 卡、手机一碰读卡,遵循 ISO 14443 协议,毫秒级识别,不用手动输入卡号,从源头减少卡号输错引发的账目问题。
再说说挂失。实体卡丢了,顾客最怕卡里的钱被别人刷掉。靠谱的储值系统支持远程挂失:顾客打个电话,客服后台直接锁账户,旧卡马上作废,补办新卡余额一键迁移。 核心就是储值账户存在云端,挂失指令实时生效。门店设备同步云端状态,不会出现已经挂失的卡片还能消费的情况。集成蜂窝网络的手持 POS 还有个额外优势,不单纯依赖门店 WiFi,就算门店内网断了,前台依旧可以正常开单核销,收银不会直接停摆。
资金清是最关键的。预付资金并不是门店的营收,而是一笔负债。收银机每一笔充值、消费都完整留痕,每日对账可以随时导出全部明细。这里就要提到 P-SAM 卡槽:里面的安全存取模块负责密钥管理,保障储值交易的数据,在传输、存储全程无法被篡改。做支付合规的人都清楚,缺少 P-SAM 卡槽的终端,用来做预付卡业务,安全等级是达不到要求的。
现在其实很多储值卡已经不再使用实体卡了,越来越多门店做电子储值——顾客扫码关注公众号,在线充值,消费时出示会员码识别。
这种模式下,POS机只要支持扫码就能完成扣减。但电子储值也有短板,中老年顾客不习惯手机操作,翻小程序很麻烦,实体卡反而简单,拿卡到店一刷就完成消费。门店可以根据自己客群单独选择;如果客流混杂,同时支持 NFC 刷卡 + 扫码识别的收银设备,两种方案都能承接,会灵活很多。
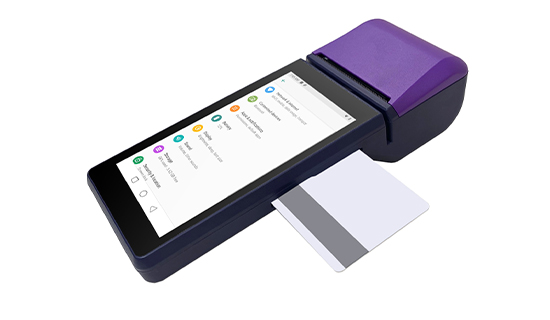
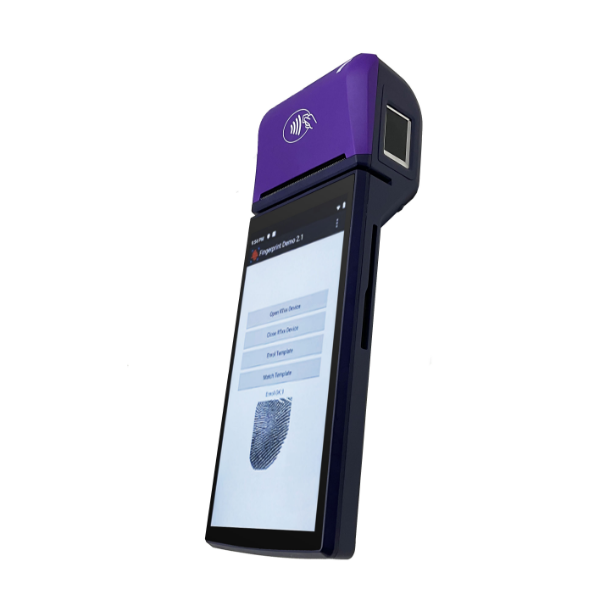
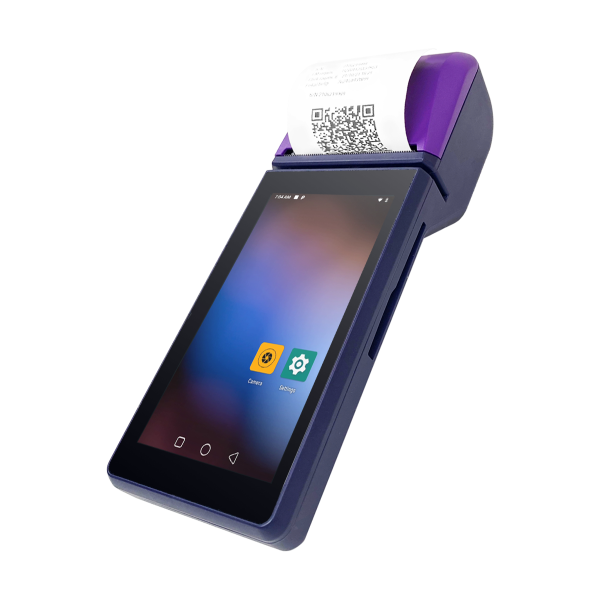
硬件规格上,新圳宇这款 6 寸手持 POS 就适配这类场景:6 英寸 IPS 屏 1440×720 分辨率,直接展示储值余额、充值金额、赠送金额等信息;自带 NFC、IC 卡、磁卡读取,搭配 P-SAM 卡槽;7.6V/3000mAh 锂电池,门店走动收款完全够用。
最后提醒一句:做储值业务,监管合规是底线。各地对单用途商业预付卡都有备案要求,资金存管也有相应规定。选POS机的时候别光看功能,要确认设备能不能对接合规的存管通道,交易数据能不能按监管要求上报。这些事前期不搞清楚,后期整改成本很高。